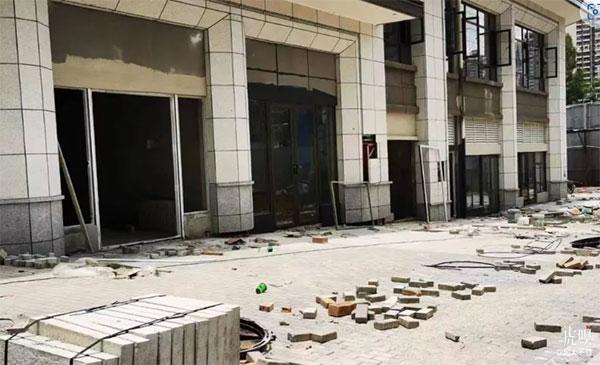
房子烂尾女子停交房贷上黑名单

房子烂尾女子停交房贷上黑名单,这合理吗?

据北京青年报报道,7月3日,立案10个多月后,广西南宁蓝光雍锦澜湾业主王琦起诉中国农业银行南宁分行一案终于等来开庭。 根据报道中的描述,2019年的回收,王琦的母亲购买了“雍锦澜湾”的一套商品房,并在同年5月23日,与开发商四川蓝光发展股份有限公司旗下南宁灿琮置业有限公司、中国农业银行南宁分行共同签订了《个人购房担保借款合同》,王琦是担保人,其母为主贷人,贷款金额57.5万元,期限30年。 按照合同上的规定,这套房子应于2021年12月31日前交付。但在2021年8月,业主看到开发商写给住建局的关于使用监管资金的信函里提到,楼盘销售资金全部被蓝光总部转走占用,总部无任何资金还回南宁项目继续建设。同年11月,开发商发布了交房时间顺延的告知函。直到今天,王琦妈妈的房子仍未完成施工。 王琦还发现,房屋的贷款没有划入《南宁市商品房买卖合同》中约定的预售资金监管账户,取而代之的是开发商的另一个账户。她认为,农业银行南宁分行违规放贷,也没有履行对开发商挪用账户资金的监管义务,应该为工程项目烂尾、房子延期交付承担责任。于是,她在2022年7月18日向法院提起诉讼,要求在交房之前,银行停贷停息,不增加任何额外费用。 今年7月3日,该案件开庭审理,农业银行南宁分行的代理律师在庭上回应称,银行将贷款支付至非监管账户,与房屋能否按期交付,不具有直接因果关系。房屋不能如期交付责任也并不在银行。 相关报道截图 不知道大家怎么看这事。

2023年7月28日 · 1 分钟 · 7 字 · guiqihong
全国停贷数量增加,当前情况令人担忧

全国停贷数量增加,当前情况令人担忧

随着近期停贷消息的传播,河南郑州某楼盘业主与银行有关代表对话的视频也在网上广为流传。在视频中,银行代表对监管帐户中的资金监管情况表示:郑州市有相关的监管资金使用方法,监管资金的拨付由郑州市房管局资金监管科①同意后,银行才进行划款。 从此对话中,银行明确将自己的责任推给了房管局。那开发商、银行与房管局三者中总有一方是有问题的吧? 有网友在网上写文章,说房管局将这个责任又推给了地方政府,理由是地方政府的限价与限购等行为造成房屋销售等诸多问题,致使开发商资金回笼缓慢,最终出现烂尾。这个说法目前博主没有得到证实,也不完全同意。因为,在地方政府出台限购与限价政策之前,那时候的房地产市场非常好,可是仍然存在不少烂尾现象,有的已达十年烂尾。 上述诸多现象的出现,说明现在房地产及银行方面情况很不好,至少银行也感觉到这个包袱自己一家是没法背起来了,因为巨量的资金缺口,足以让银行爆雷! 那么目前到底有多少停贷的楼盘呢?博主发现有网友在GitHub上②对全国各省市烂尾楼停贷通知进行汇总,据其非专业精准统计,至本文发布全国有298家楼盘涉及停贷。博主注意到,此汇总的数量,在近几日增加很快。其中,河南省有59家,是全国最多的,这是否与村镇银行的爆雷有关,也不好说。我想此时,河南地方政府压力一定很大,银行压力也一定很大! 当前,一方面要尽快加强监管帐户的资金使用,另一方面要尽快解决烂尾楼盘,只有这两方面都做好了,停贷风浪才有可能平息。否则,这可能会引起金融领域更大的问题。 附: ①原视频没有具体到是郑州市房管局哪个处下面的资金监管科。 ②GitHbu上的全国各省市烂尾楼停贷通知汇总。据发布者所讲,此数据“非专业精确数据,仅供参考,与数据模糊分析”。 ③“停贷”是指全国多地业主因楼盘烂尾等不能正常按期交付,宣布停止按揭还贷款的事件。 文章出自黑眸子博客( https://www.heimouzi.com/)

2022年7月17日 · 1 分钟 · 12 字 · guiqihong
开发商楼盘烂尾,业主停止按揭贷款

开发商楼盘烂尾,业主停止按揭贷款

近期烂尾楼业主强制断供事件发酵,备受市场关注。不少业主认为,在烂尾楼形成过程中,银行负有主要责任,如违规发放贷款;资金未转入开发商监管账户;未尽到专款资金监管的义务等。 对此,记者采访了多家银行相关业务负责人,他们认为烂尾楼业主以未获交房为由不还按揭贷款站不住脚。这主要是由于,业主和银行之间签的是按揭贷款借款合同,这一合同的履行,与开发商能否顺利交房没有直接关系。 “一般在签署合同上,借款人的还款义务是无条件的,至于住房交割是购房者与开发商之间的事情,跟银行没有直接关系。”一位国有大行相关人士对记者称,而且银行跟购房者的房贷协议里,也并不是以购房者是否获得了房屋的所有权登记,或拿到了房子作为还款的前提条件,通常是一个无条件的还款。 据上述援引:不管开发商是否交房、违约,业主也必须按揭贷款。可是,究竟结果会如何,现在还不好说。 如果开发商的资金链断裂,无法保证按时交房并形成烂尾,那么,业主的断贷势必会引起银行的恐慌,这是银行方面最关心的事。 对于业主是否继续履行按揭,我想得考虑一下这些实际问题: 第一,在楼盘烂尾的情况下,业主无房可住,如果业主继续履行按揭,是否还有能力解决自己的住房问题?否则,业主就是继续完成按揭,看到的是始终烂尾的楼盘而无房可住。从情理上我不太看好这一结果。 第二,在当前的经济大环境下,就是楼盘不烂尾,都有很多业主压力很大,何况烂尾!这是一个事实,这个事实,对业主内心是一巨大的冲击! 第三,正如业主所言,在烂尾楼形成过程中,银行负有主要责任,如违规发放贷款;资金未转入开发商监管账户;未尽到专款资金监管的义务等。这种情况下,银行又是如何要求业主继续履约呢? 第四,最高法院指出,如果因开发商原因无法交付房屋的,《商品房预售合同》解除,《借款合同》《抵押合同》因合同目的无法实现亦被解除,应由出卖人将收取的购房贷款本金及利息返还担保权人(贷款银行)和买受人(购房者),而买受人不负有返还义务。 所以,当前如果一味要求业主履约,而不顾楼盘烂尾这一事实,可能不是解决问题的合适办法。 如何解决这个问题,关键是如何尽快破掉烂尾这个局。可是要解决掉烂尾,却需要巨大的资金量。钱从哪儿来? 近些年房地产发展背后的问题已经很多,只是没有像现在问题这么明显。这问题到底有多严重,我想银行自己最清楚。 文章出自黑眸子博客( https://www.heimouzi.com/)

2022年7月15日 · 1 分钟 · 15 字 · guiqihong